Fonds euro, fonds de pension, ETF, private equity : quelle répartition pour votre patrimoine ?
Caractéristiques, rendements observés, liquidité, tickets d’entrée : les quatre grandes familles de fonds comparées ligne à ligne, puis une allocation cadrée avec un conseiller de votre région.
Quatre familles de fonds, quatre rôles distincts.
Rendement observé, indicateur de risque réglementaire, délai de sortie, frais et ticket d'entrée : les critères qui décident réellement de la place d'un fonds dans une allocation. Chaque rendement est daté et sourcé ci-dessous.
Fonds euro (assurance vie)
Support garanti en capital de l'assurance vie, majoritairement investi en obligations. Rôle de socle de sécurité et de réserve de liquidité.
- Rendement observé
- 2,6 %
- Risque
- SRI 1 / 7
- Sortie
- Rachat sous 8 à 30 jours
- Frais courants
- 0,8 à 1,5 % par an
- Ticket minimum
- 1 000 €
Capital garanti par l'assureur, net de frais de gestion du support et hors frais de l'enveloppe. La garantie dépend de la solidité de l'assureur.
Rachat partiel ou total à tout moment, délai de règlement contractuel de 8 à 30 jours.
Frais de gestion du support 0,8 à 1,5 % par an, hors frais d'enveloppe et frais d'arbitrage.
Unités de compte diversifiées
Supports diversifiés obligations et actions, utilisés dans les contrats d'assurance vie et les plans d'épargne retraite. Rôle d'équilibre du portefeuille.
- Rendement observé
- 4,7 %
- Risque
- SRI 3 / 7
- Sortie
- Arbitrage sous 5 à 15 jours
- Frais courants
- 1,2 à 2,0 % par an
- Ticket minimum
- 5 000 €
Capital non garanti : la valeur des unités de compte fluctue à la hausse comme à la baisse. Risque de perte en capital.
Arbitrage ou rachat possible, avec un horizon de détention recommandé de 5 ans minimum pour amortir la volatilité.
Frais de gestion 1,2 à 2,0 % par an, cumulés avec les frais de l'enveloppe (assurance vie ou PER).
ETF actions monde
Fonds indiciels cotés répliquant un indice actions mondial. Rôle de moteur de performance de long terme, avec une volatilité assumée.
- Rendement observé
- 8,5 %
- Risque
- SRI 5 / 7
- Sortie
- Cotation quotidienne, règlement J+2
- Frais courants
- 0,2 à 1,0 % par an
- Ticket minimum
- 100 €
Capital non garanti : exposition intégrale aux marchés actions, avec des baisses historiques supérieures à 50 % sur certaines périodes.
Négociable en bourse chaque jour d’ouverture des marchés, règlement à J+2.
Frais courants 0,2 à 1,0 % par an, hors frais de courtage et frais de l'enveloppe (PEA, CTO, assurance vie).
Private equity (capital-investissement)
Fonds investis dans des entreprises non cotées (capital-développement, transmission, dette privée). Rôle de diversification hors marchés cotés, en contrepartie d'une illiquidité longue.
- Rendement observé
- 10,7 %
- Risque
- SRI 6 / 7
- Sortie
- Blocage de 6 à 10 ans
- Frais courants
- ≈ 2 % par an + 20 % de surperformance
- Ticket minimum
- 1 000 €
Capital non garanti et risque de perte totale sur une ligne. Investissement en actifs non cotés, valorisés périodiquement.
Aucune liquidité garantie avant l'échéance du fonds : durée de blocage de 6 à 10 ans, sorties anticipées limitées ou impossibles.
Frais de gestion d'environ 2 % par an et carried interest d'environ 20 % au-delà d'un rendement cible.
- Projection réalisée à rendement constant : elle ne modélise ni la volatilité, ni l'ordre dans lequel les performances se produisent.
- Les performances passées ne préjugent pas des performances futures ; les rendements retenus sont des données observées sur des périodes différentes.
- Les frais d'entrée, frais d'enveloppe, frais d'arbitrage, la fiscalité, les prélèvements sociaux et l'inflation ne sont pas déduits.
- Tout investissement comporte un risque de perte en capital, pouvant aller jusqu'à la perte totale sur les supports non garantis.
- Ce résultat est une illustration pédagogique : il n'a aucune valeur contractuelle et ne constitue ni un conseil en investissement personnalisé, ni une offre, ni une recommandation d'achat.
Passer du comparatif à votre allocation.
Le simulateur permet de tester une répartition ; l'analyse de profil la confronte à votre situation réelle, votre horizon et votre fiscalité.
France Assureurs — Étude annuelle sur le marché français de l’assurance — rémunération moyenne des supports euros
Année 2025, nette de frais de gestion · Publiée le 25 mars 2026
France Assureurs — Étude annuelle sur le marché français de l’assurance — performance nette des supports en unités de compte
Année 2025, nette de frais de gestion · Publiée le 25 mars 2026
MSCI — Indice MSCI World Net Return (EUR), dividendes réinvestis
20 ans glissants, données à 2026 · Factsheet mensuelle MSCI
France Invest / EY — Performance nette des acteurs français du capital-investissement, 32e édition — TRI net sur 10 ans
Horizon 10 ans à fin 2025 (10,7 % nets par an) · Publiée le 25 juin 2026
Données vérifiées en Août 2026
Rendements nets des frais de gestion du support, hors frais d'enveloppe, hors frais d'entrée, hors fiscalité et prélèvements sociaux. Les périodes de mesure diffèrent d'une famille de fonds à l'autre et ne sont donc pas directement comparables entre elles.
Indicateur synthétique de risque (SRI) issu des documents d'informations clés (DIC / PRIIPs), de 1 (risque le plus faible) à 7 (risque le plus élevé). Un SRI faible ne signifie pas un placement sans risque.
Les performances passées ne préjugent pas des performances futures. Les rendements indiqués sont des données observées ou des objectifs et ne constituent en aucun cas une garantie. Tout investissement comporte un risque de perte en capital.
Tester une répartition, mesurer son effet.
Partez d'un profil de référence ou construisez votre propre répartition, puis ajustez montant et durée. Les projections reposent sur les rendements observés du § 01 et ne constituent ni une garantie ni un conseil personnalisé.
Repères de lecture indicatifs. Votre allocation réelle dépend de votre horizon, de votre capacité de perte et des enveloppes que vous détenez déjà.
Rendement moyen pondéré calculé à partir des rendements observés du § 01, avant frais d'enveloppe et avant fiscalité.
Ces deux trajectoires sont des illustrations et non des probabilités : les marchés peuvent s'écarter très largement de cet intervalle, à la baisse comme à la hausse.
- Projection réalisée à rendement constant : elle ne modélise ni la volatilité, ni l'ordre dans lequel les performances se produisent.
- Les performances passées ne préjugent pas des performances futures ; les rendements retenus sont des données observées sur des périodes différentes.
- Les frais d'entrée, frais d'enveloppe, frais d'arbitrage, la fiscalité, les prélèvements sociaux et l'inflation ne sont pas déduits.
- Tout investissement comporte un risque de perte en capital, pouvant aller jusqu'à la perte totale sur les supports non garantis.
- Ce résultat est une illustration pédagogique : il n'a aucune valeur contractuelle et ne constitue ni un conseil en investissement personnalisé, ni une offre, ni une recommandation d'achat.
Horizon de placement
Plus l'horizon est long, plus la part d'actifs volatils peut être élevée.
Capacité de perte
La question n'est pas le rendement espéré mais la baisse que vous pouvez absorber.
Diversification
Répartir entre familles de fonds réduit la dépendance à un seul moteur de performance.
Visio, téléphone ou cabinet : parlons de votre situation.
Analyse de vos placements actuels, cadrage d’une stratégie globale ou simple mise au point : le premier échange est confidentiel et sans engagement.
Votre situation, votre allocation.
Deux minutes pour cadrer patrimoine, revenus, expérience et horizon. Un conseiller de votre région reprend contact pour en discuter.
De l'analyse à la mise en place, quatre étapes cadrées.
Une allocation se construit dans un ordre précis : comprendre, sélectionner, mettre en place, puis suivre dans le temps.
Analyse de profil
Situation patrimoniale, revenus, horizon, expérience et capacité de perte : le cadre avant toute recommandation d'allocation.
Sélection des fonds
Architecture ouverte : fonds euro, fonds de pension, ETF et private equity sont retenus sur leurs caractéristiques propres, pas sur un catalogue imposé.
Mise en place
Choix des enveloppes (assurance-vie, PEA, compte-titres, PER), arbitrages fiscaux et formalisation écrite de la stratégie.
Suivi et rééquilibrage
Points réguliers, rééquilibrage de l'allocation et ajustements quand votre situation ou vos objectifs évoluent.
Une allocation se structure, elle ne s'improvise pas.
Conseil en investissement non indépendant au sens de l'article 325-5 du RG AMF, exercé en architecture ouverte : les supports sont retenus pour leur rôle dans votre allocation, avec des frais annoncés à l'avance.
« Une allocation tient par la cohérence entre l’horizon, la liquidité et la fiscalité des supports — pas par la performance d’un seul fonds. »
Équipe Hexa Patrimoine · Conseil en gestion de patrimoine
Architecture ouverte
Les supports sont sélectionnés parmi l'offre du marché, sans société de gestion maison à placer. Le rôle du support dans votre allocation passe avant sa notoriété.
Frais et rémunération explicites
Frais d'entrée, frais de gestion, frais d'enveloppe et mode de rémunération du conseiller sont écrits avant toute souscription, dans le document d'entrée en relation et la lettre de mission.
Un conseiller de votre région
Dix cabinets opérationnels en France, 106 avis Google à 5/5. Votre interlocuteur reste le même dans le temps, du cadrage initial aux points de suivi.
Suivi et rééquilibrage formalisés
L'allocation est revue à chaque point d'étape : dérive des poids, évolution de vos objectifs, changement de fiscalité. Chaque arbitrage est justifié par écrit.
Plus de 1 000 familles nous ont
déjà fait confiance.
Les avis publiés ci-dessous proviennent de Google et concernent les cabinets du réseau Hexa Patrimoine.
"Très bonne expérience avec Anthony Campos qui a su répondre à nos besoins. De vrais conseils sans être dans la vente de produits à tout prix . Service parfait !"
"Nous sommes très satisfaits des services d’Anthony Campos, qui a su comprendre nos attentes et nous proposer des solutions parfaitement adaptées. Nous le recommandons sans hésitation."
"De véritables professionnels d’expérience qui sont très à l’écoute de leurs clients. Sébastien et Laurence Martinez ont de véritables compétences et connaissances du marché. Merci à eux pour leurs précieux conseils ! Je recommande vivement Hexa Patrimoine !"
"Sébastien Martinez nous a trouvé un très bon placement sécurisé pour notre assurance vie. Nous avons pu investir en toute confiance et nous le recommandons vivement !"
Un conseiller près de chez vous
Chaque cabinet est ancré localement. Vous échangez avec un expert dédié, issu de la banque privée, du notariat, de l'expertise comptable ou du barreau.
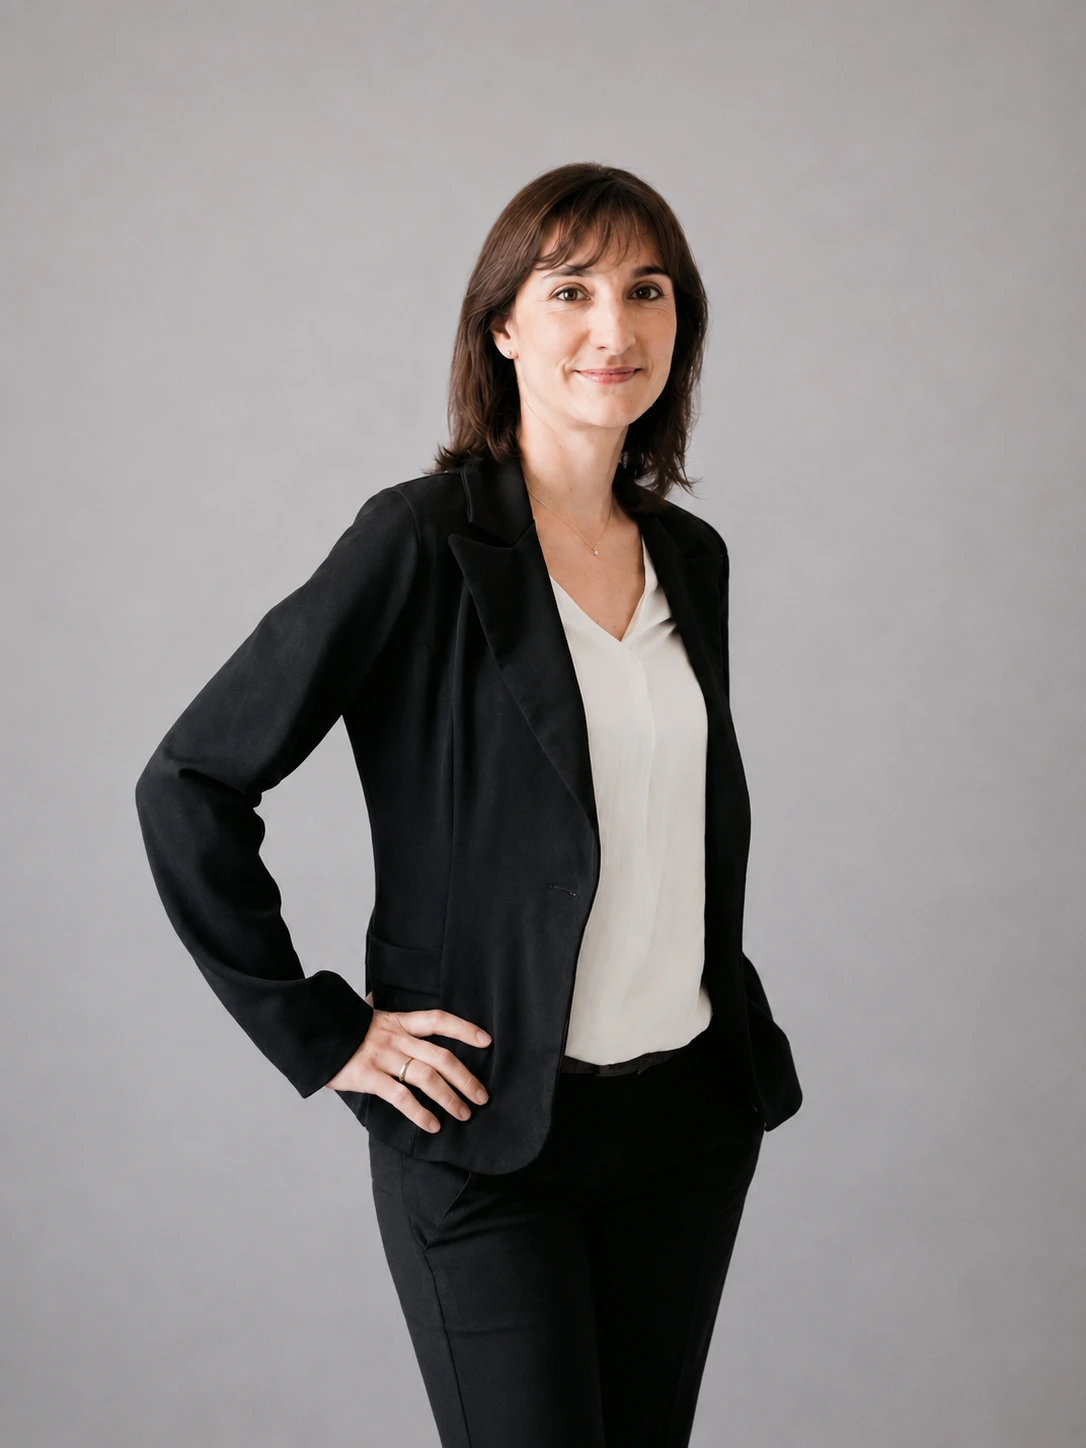 Laurence MartinezSainte-Foy-lès-LyonDpt 69
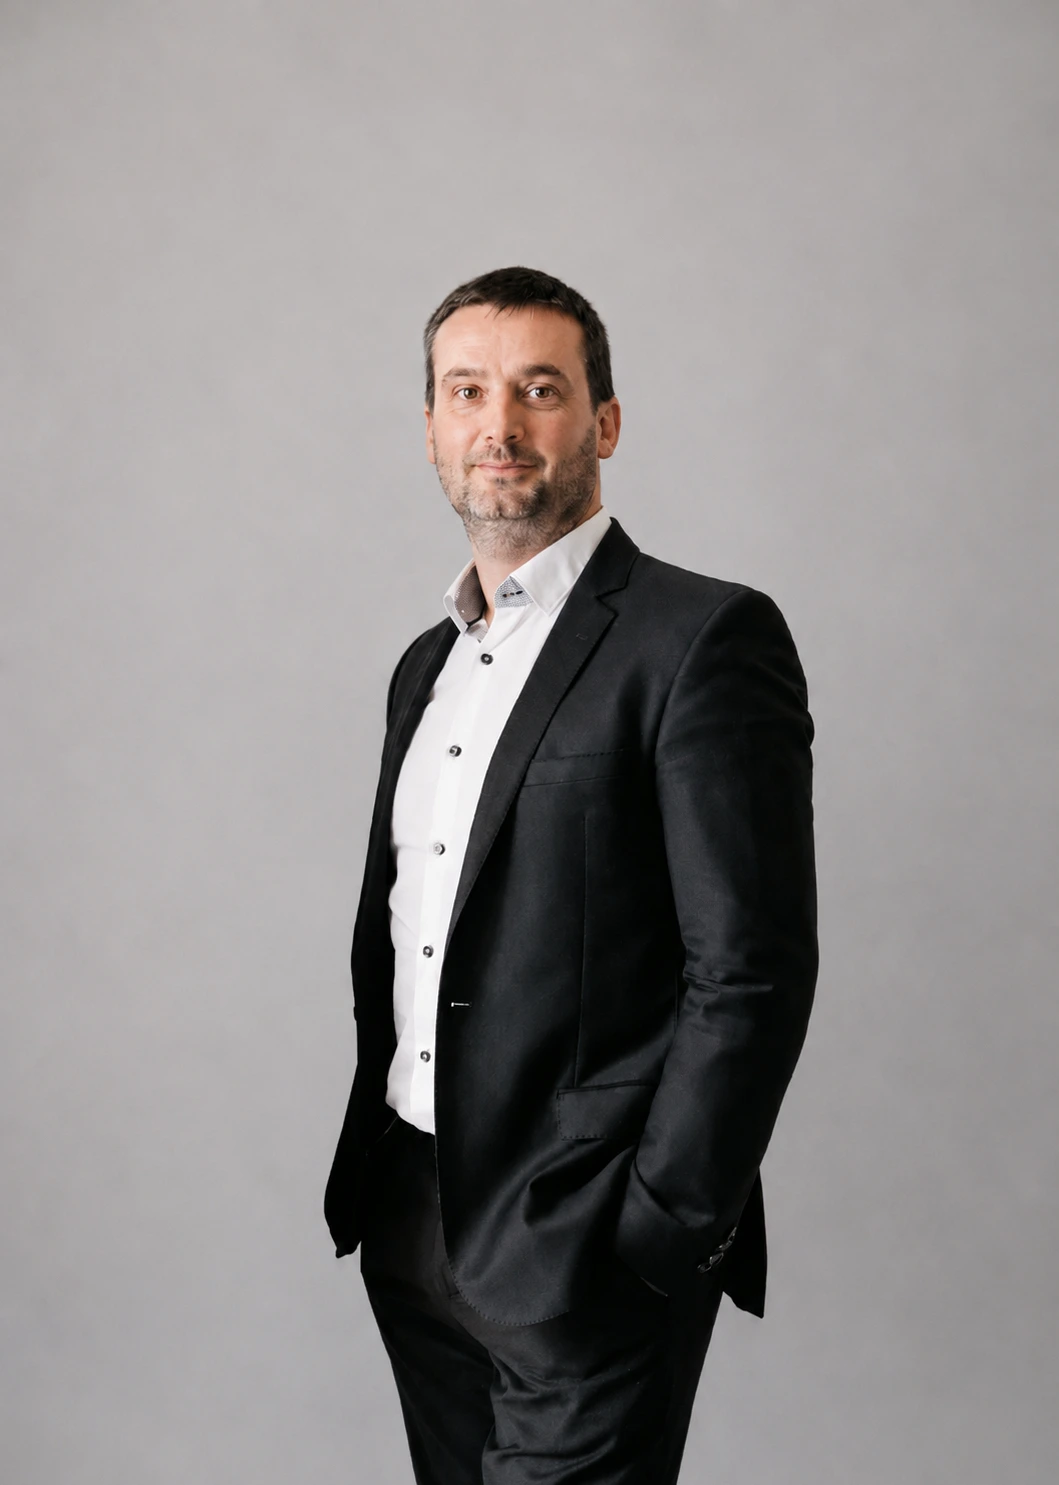 Sébastien MartinezSainte-Foy-lès-LyonDpt 69
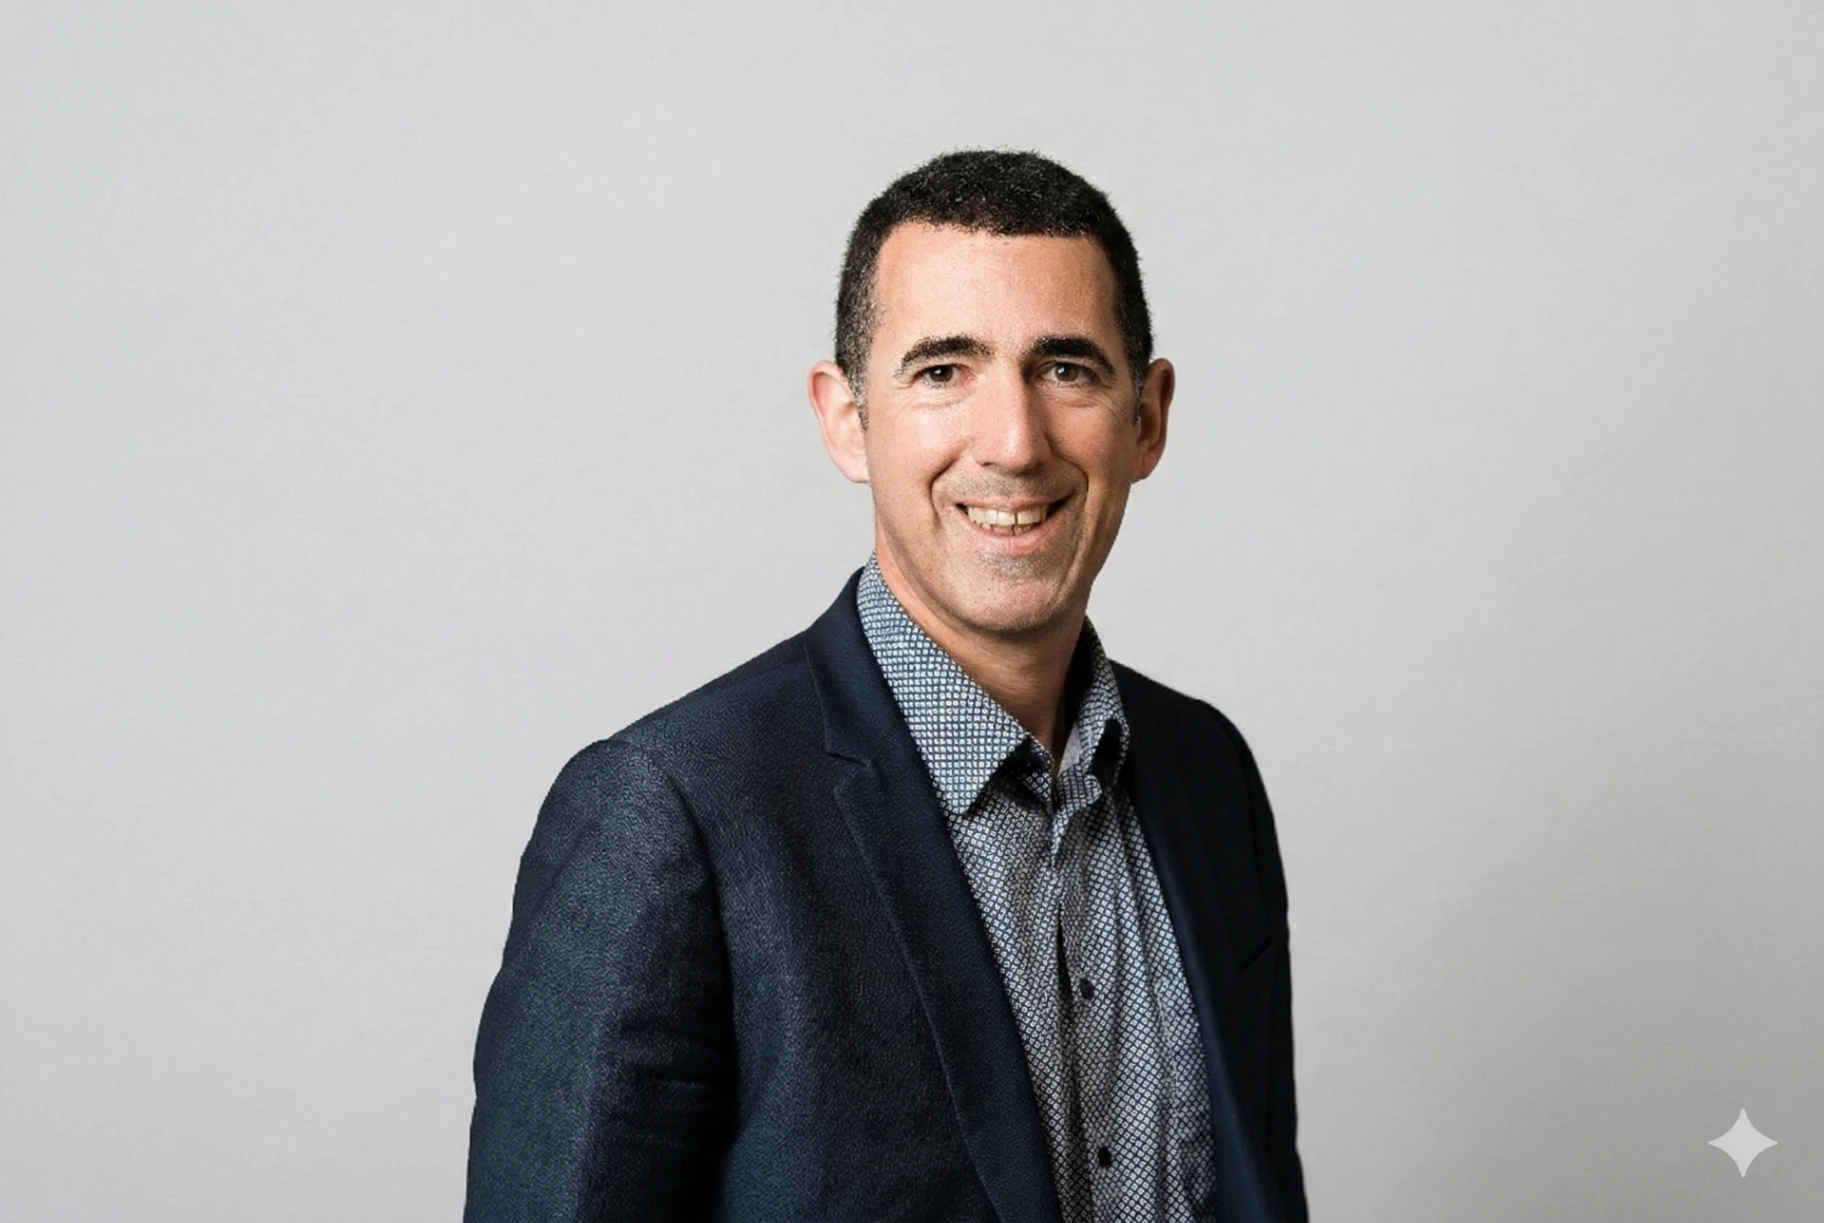 Fabien CottarLyon Presqu'îleDpt 69
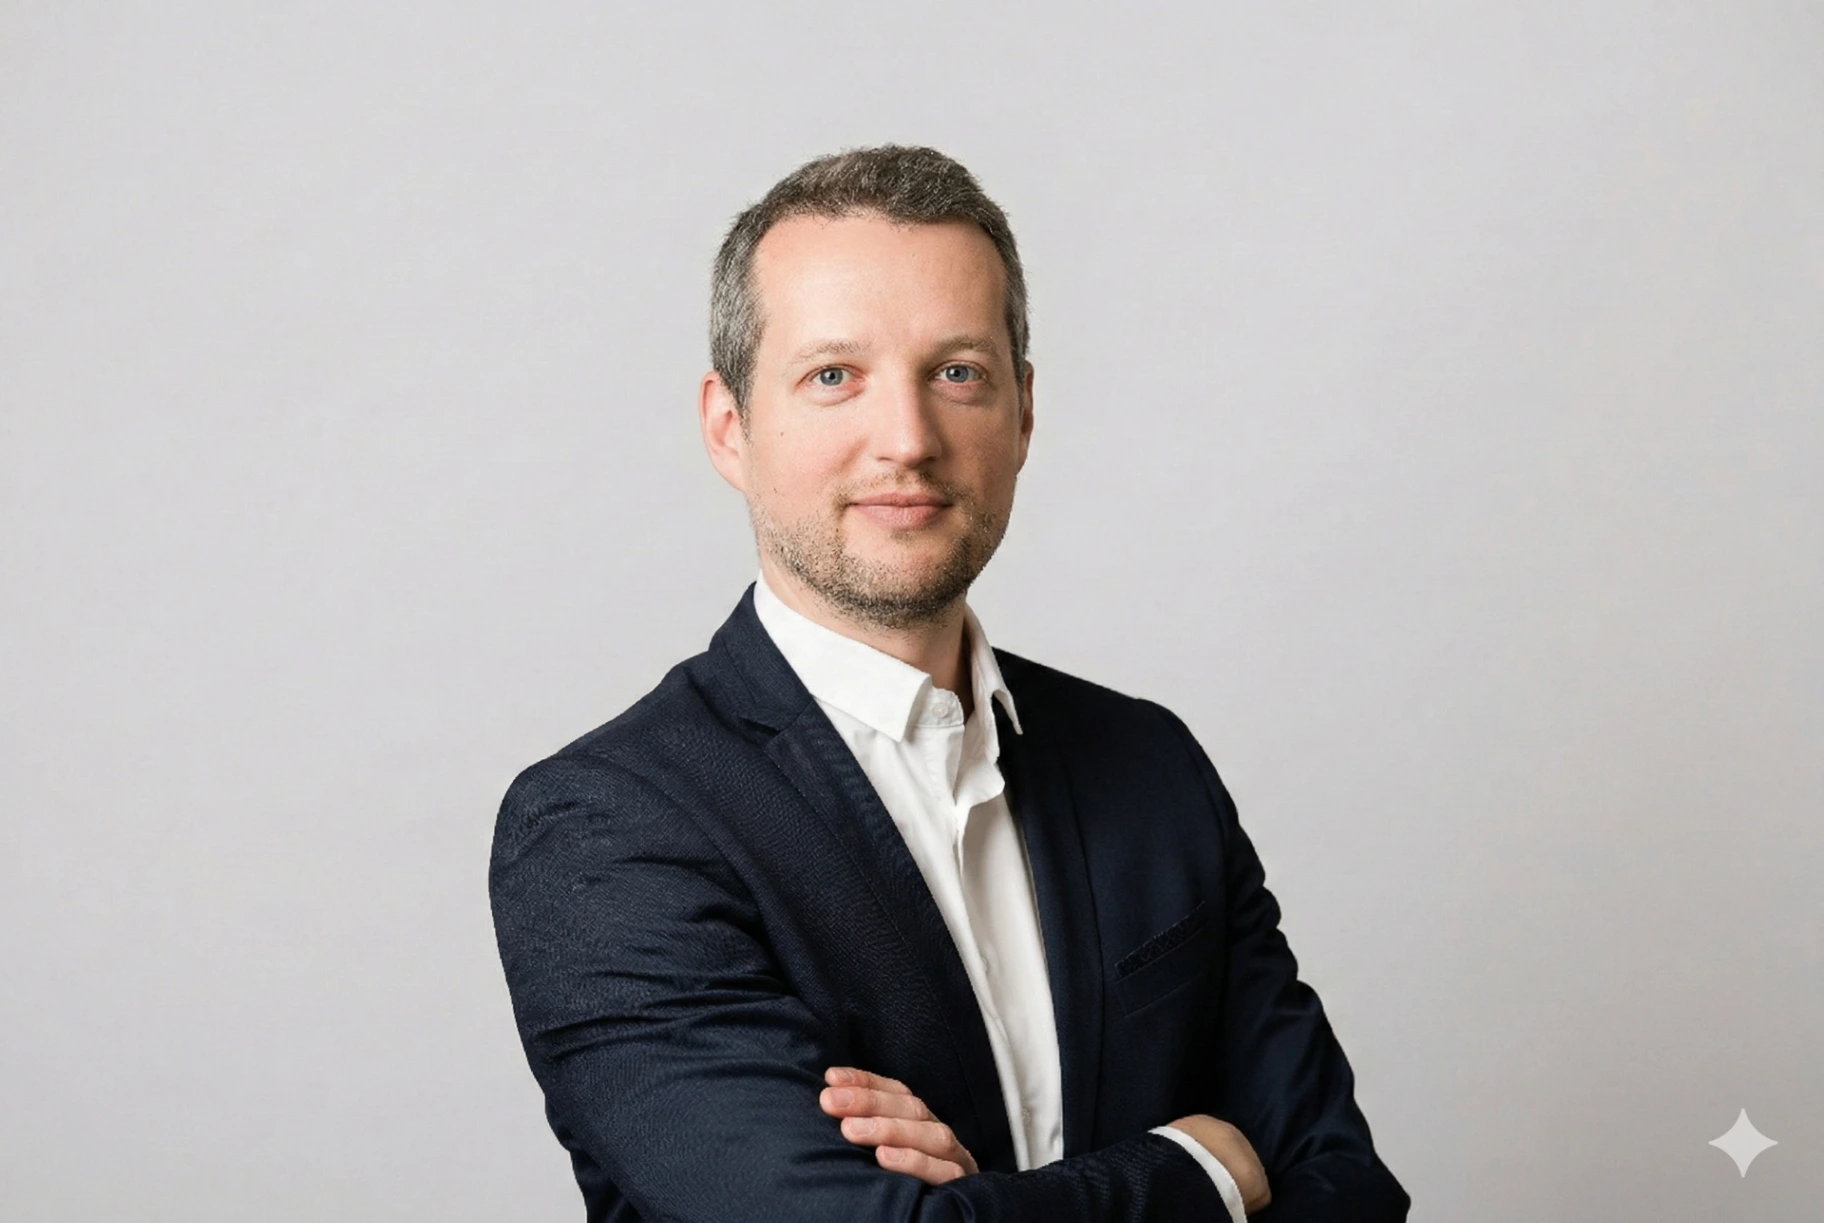 Timothée DelavierOullinsDpt 69
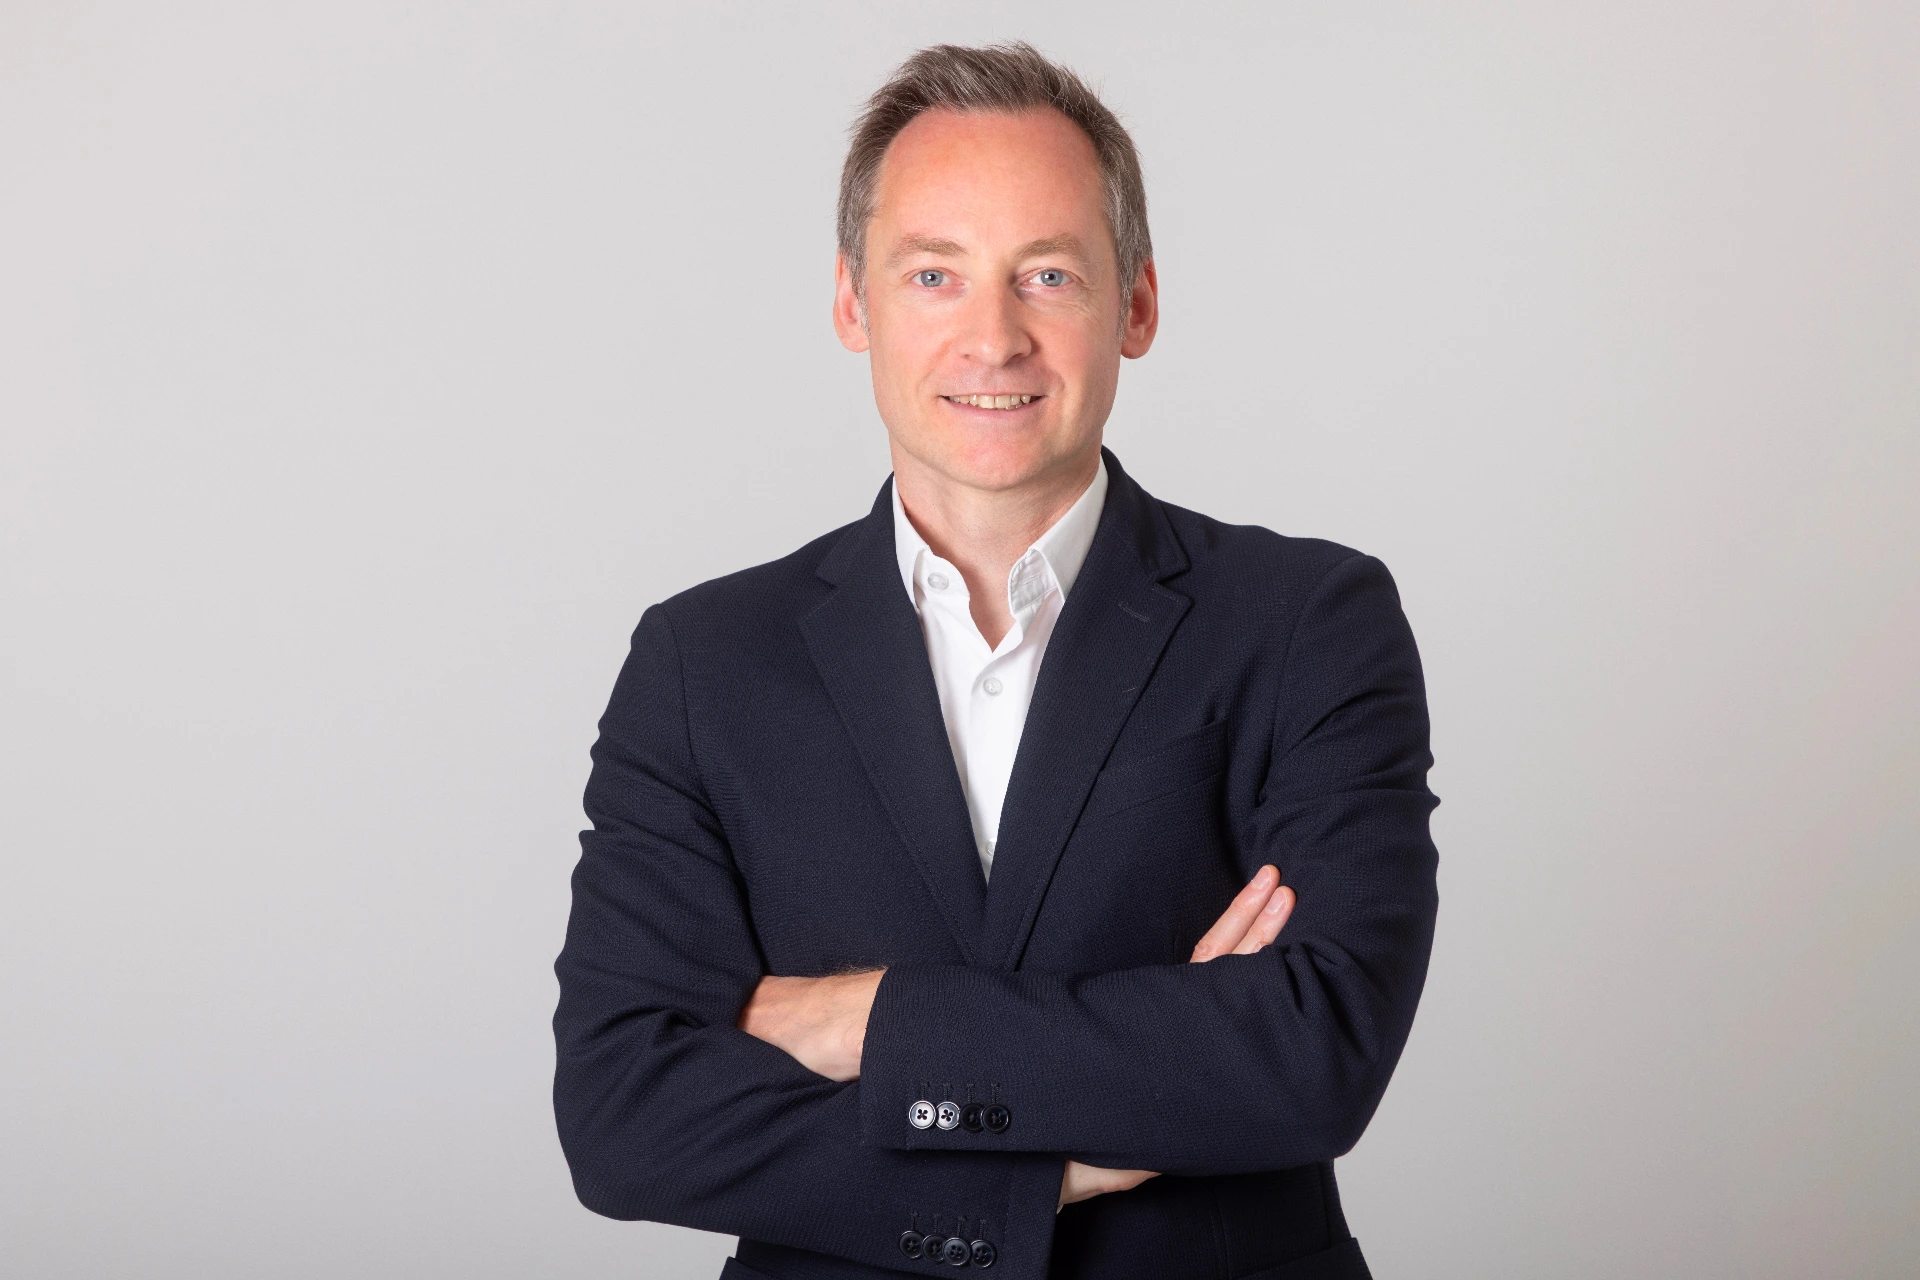 Philippe ArnoldVal de Saône / Monts d'OrDpt 69
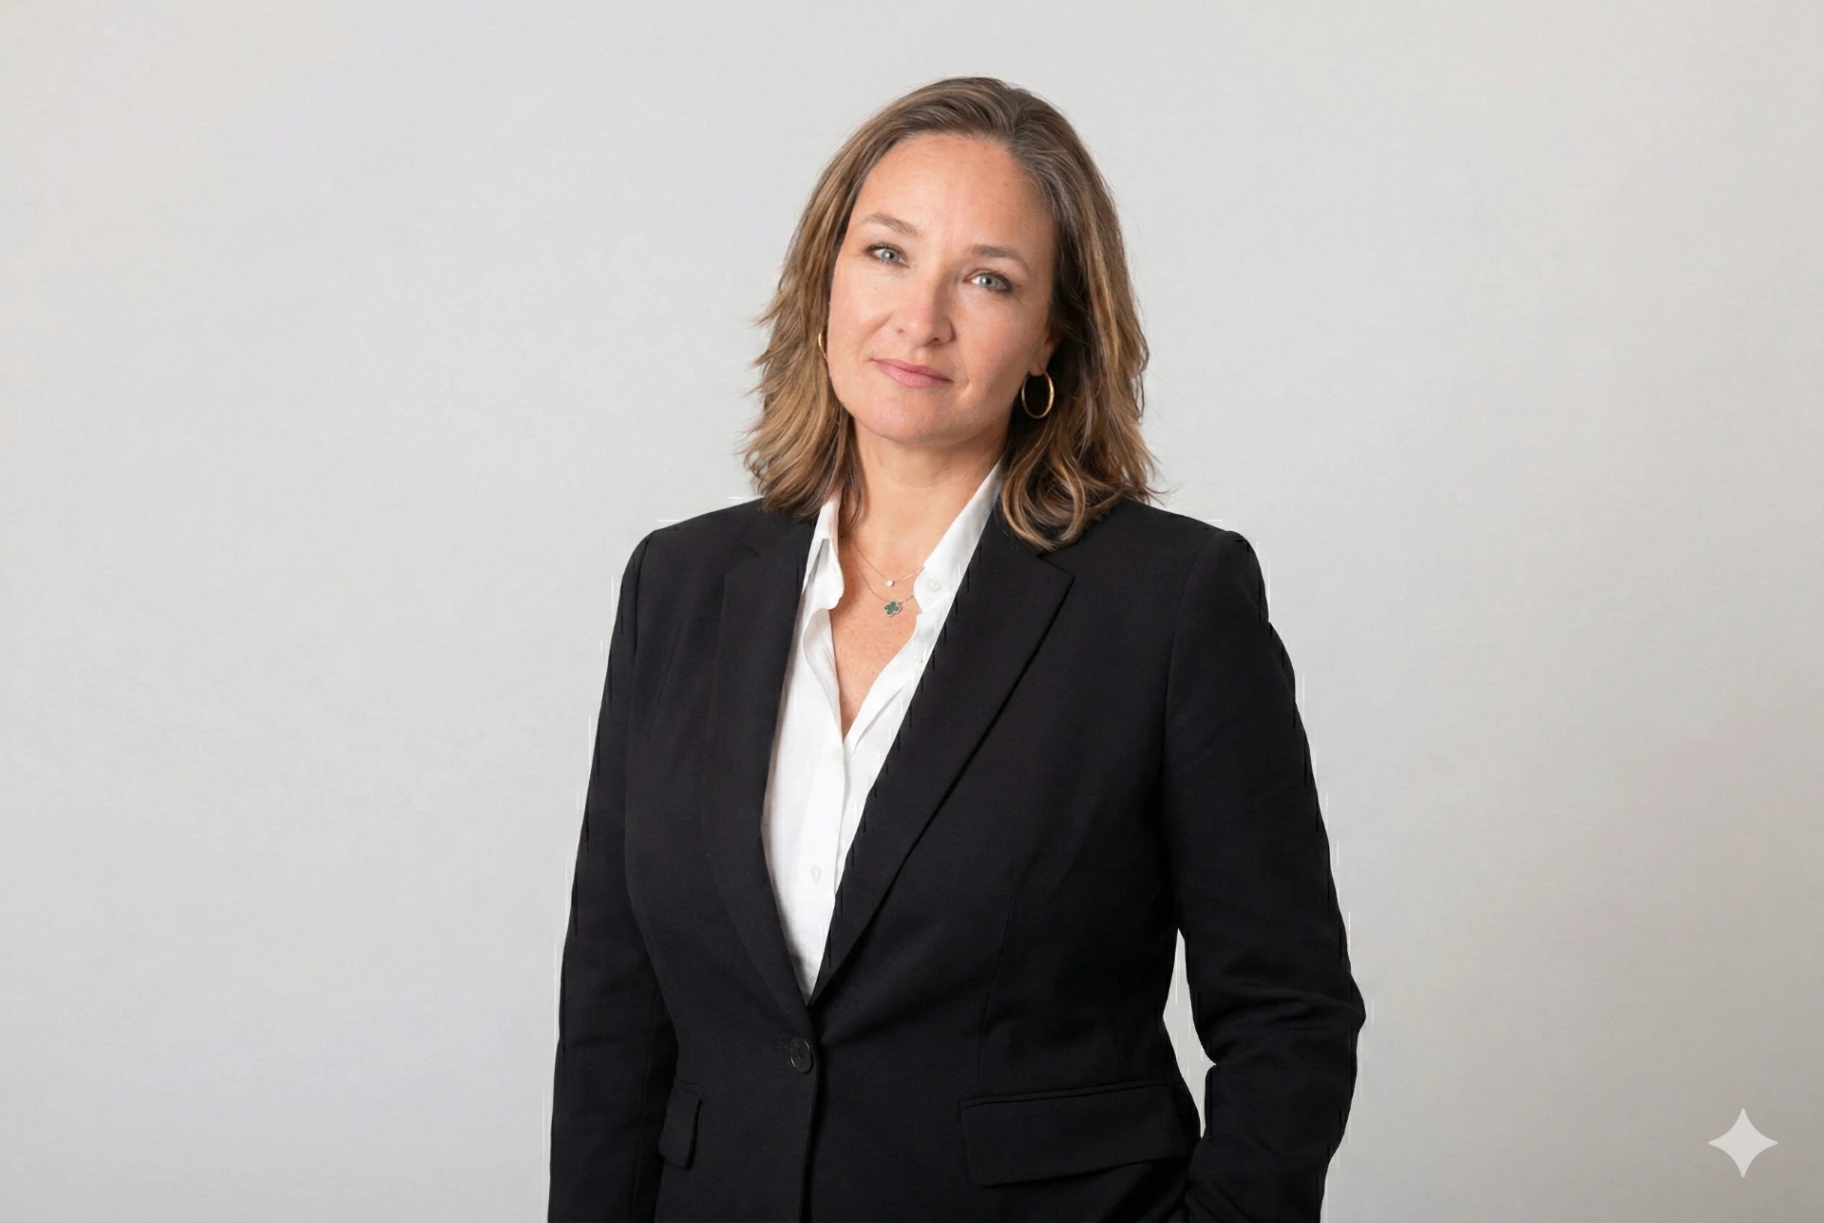 Diane DelcourtFontainebleau / MelunDpt 77
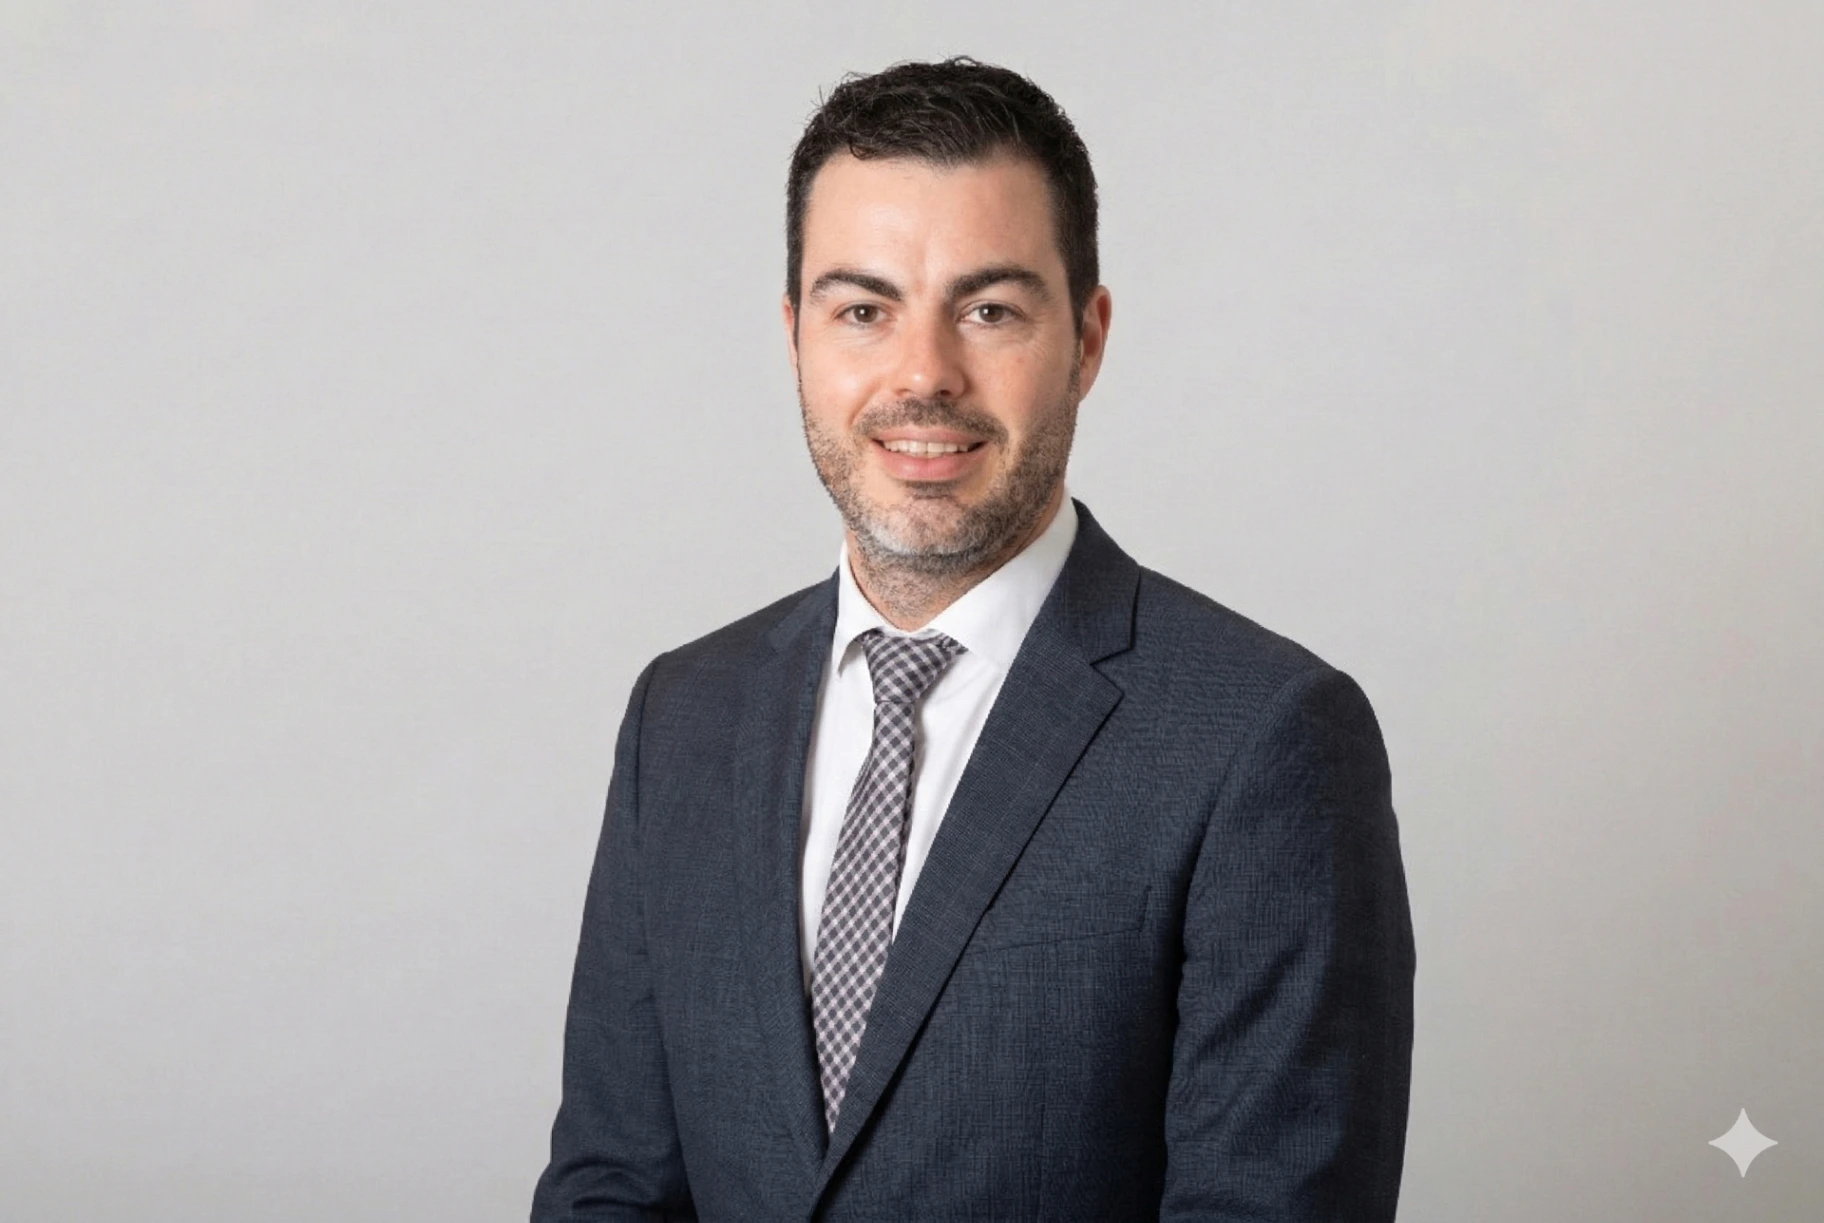 Julien DanielMaisons-Laffitte / St-GermainDpt 78
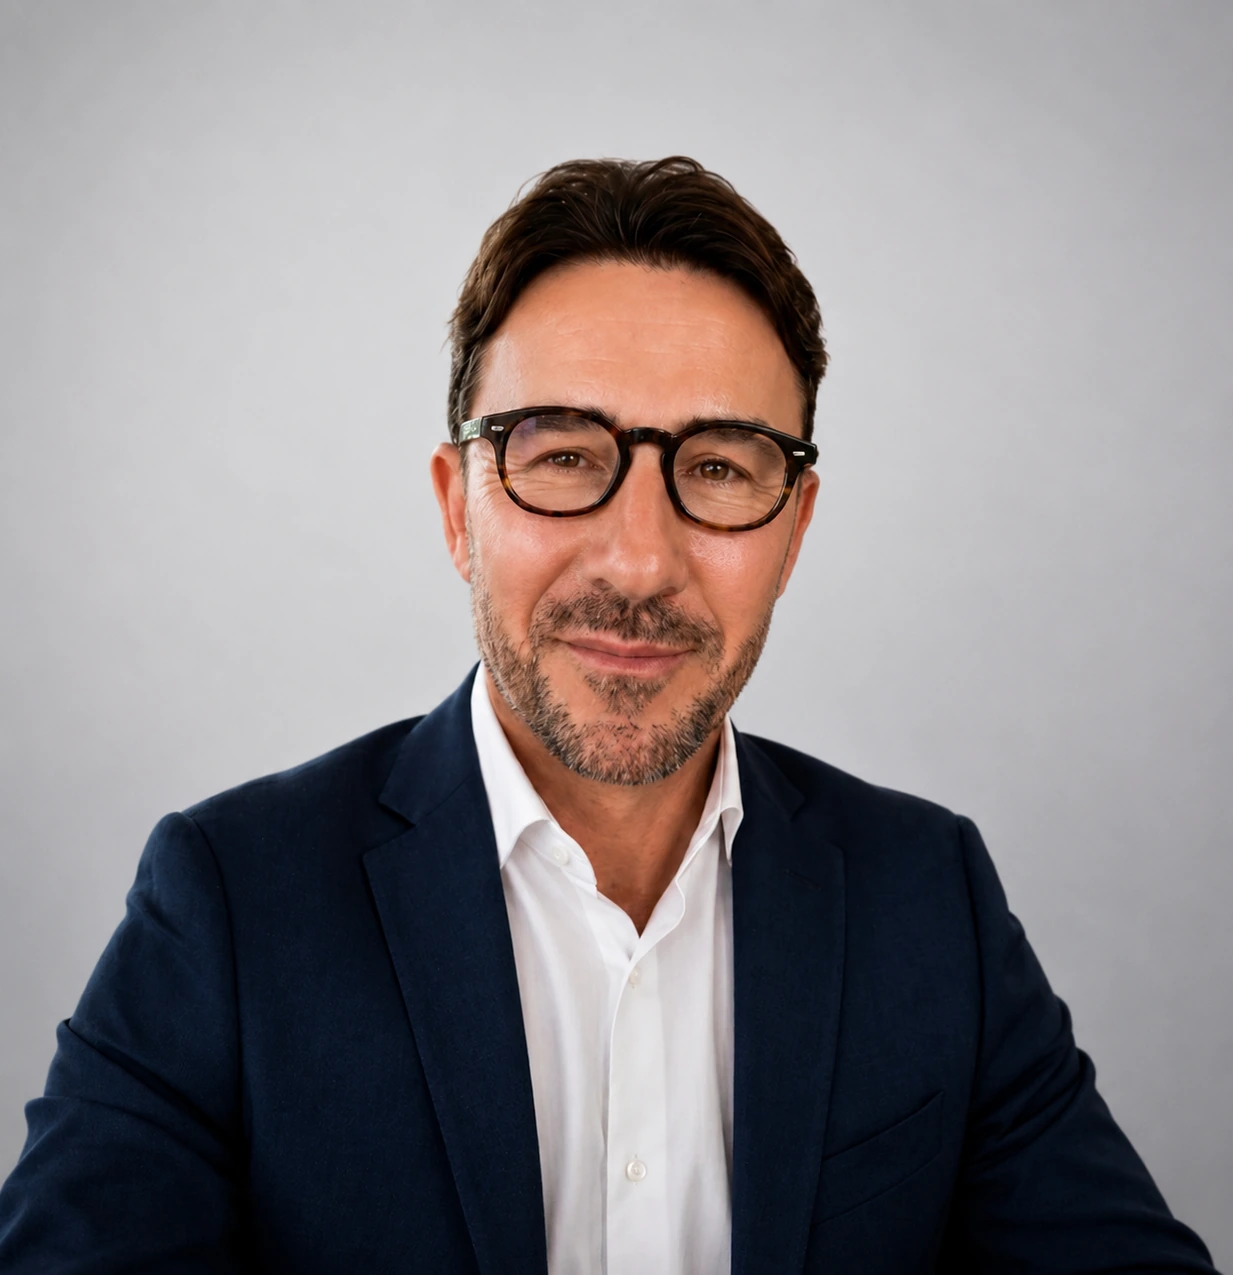 Christophe Desquaires-LefortVal de SeineDpt 78
 Victor DemirkanTours / Confluence TouraineDpt 37
 Jean GlodasPays de GexDpt 01
 Anthony CamposLes DombesDpt 01
 Sara ManginBiarritzDpt 64
Vos questions, nos réponses.
Chaque situation étant unique, ces réponses offrent un premier éclairage — votre question est toujours la bienvenue en direct.
Nous analysons votre situation patrimoniale, vos revenus, votre horizon d'investissement, votre expérience des marchés et votre capacité de perte. Cette analyse définit la répartition entre fonds euro (socle de sécurité), unités de compte diversifiées (équilibre), ETF actions (croissance de long terme) et private equity (diversification hors marchés cotés, en contrepartie d'une illiquidité de 6 à 10 ans).
Il dépend des supports retenus : les ETF sont accessibles dès quelques centaines d'euros, les fonds euro dès 1 000 €, les unités de compte diversifiées dès 5 000 €. Côté private equity, les fonds retail accessibles via une enveloppe démarrent autour de 1 000 € à 5 000 €, tandis que les fonds institutionnels en souscription directe restent réservés à des tickets bien supérieurs. Les recommandations sont adaptées à votre budget.
Le fonds euro affiche le risque le plus faible (SRI 1) : le capital est garanti par l'assureur, net des frais de gestion du support mais hors frais de l'enveloppe, et cette garantie dépend de la solidité de l'assureur. Les unités de compte diversifiées (SRI 3) et les ETF actions (SRI 5) ne comportent aucune garantie en capital : leur valeur fluctue, avec des baisses historiques supérieures à 50 % sur les marchés actions. Le private equity (SRI 6) cumule risque élevé, valorisation périodique et illiquidité pluriannuelle, avec un risque de perte totale sur une ligne.
L'optimisation fiscale fait partie du cadrage : choix des enveloppes (assurance vie, PEA, compte-titres, PER), arbitrage entre plus-values et revenus, dispositifs spécifiques lorsqu'ils sont pertinents. L'objectif reste le rendement net après frais et après impôt. Les simulations affichées sur cette page sont en revanche présentées hors fiscalité et hors prélèvements sociaux.
Hexa Patrimoine exerce une activité de conseil en investissement non indépendant au sens de l'article 325-5 du RG AMF : la rémunération peut prendre la forme d'honoraires de conseil facturés directement, de commissions versées par les producteurs, ou d'une combinaison des deux. Le mode de rémunération applicable, son montant et les frais associés à chaque support vous sont communiqués par écrit avant toute souscription, dans le document d'entrée en relation et la lettre de mission.
Une simulation est un outil pédagogique : elle applique un rendement constant à une répartition théorique, sans volatilité, sans frais d'enveloppe et sans fiscalité. Elle n'a aucune valeur contractuelle et ne constitue ni un conseil personnalisé, ni une offre. Une recommandation d'investissement suppose un recueil formalisé de vos connaissances, de votre expérience, de votre situation financière et de vos objectifs, puis une déclaration d'adéquation écrite remise avant toute souscription. Seule cette dernière engage votre conseiller.
Confronter votre allocation actuelle à votre horizon réel.
Un premier échange confidentiel, sans engagement : lecture de vos placements existants, cohérence des enveloppes, points de fragilité, puis cadrage d'une répartition adaptée.
Statut et immatriculations
Hexa Patrimoine — 11 rue de Chavril, 69110 Sainte-Foy-lès-Lyon. Tél. 04 72 28 10 45.
Conseiller en investissements financiers enregistré auprès de l'AMF et membre de l'ANACOFI-CIF sous le numéro E001757. Courtier d'assurance immatriculé à l'ORIAS sous le numéro 08 044 778 (www.orias.fr).
Conseil en investissement « non indépendant » au sens de l'article 325-5 du RG AMF. Couverture en responsabilité civile professionnelle et garantie financière conformes aux exigences légales. Mentions réglementaires complètes.
Portée de cette page et avertissements
Cette page constitue une information à caractère promotionnel et pédagogique. Elle ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat, ni une offre de souscription.
Toute recommandation suppose au préalable un recueil formalisé de vos connaissances, de votre expérience, de votre situation financière, de votre capacité à subir des pertes et de vos objectifs, suivi d'une déclaration d'adéquation écrite.
Tout investissement comporte un risque de perte en capital. Avant toute souscription, prenez connaissance du document d'informations clés (DIC), du prospectus et des conditions générales du support concerné, notamment ses frais, son horizon recommandé et ses conditions de liquidité.
Indicateur synthétique de risque (SRI) issu des documents d'informations clés (DIC / PRIIPs), de 1 (risque le plus faible) à 7 (risque le plus élevé). Un SRI faible ne signifie pas un placement sans risque.
Rendements nets des frais de gestion du support, hors frais d'enveloppe, hors frais d'entrée, hors fiscalité et prélèvements sociaux. Les périodes de mesure diffèrent d'une famille de fonds à l'autre et ne sont donc pas directement comparables entre elles.
Données vérifiées en Août 2026